2022年版全球及中国生物基材料行业市场研究报告
一、报告概述
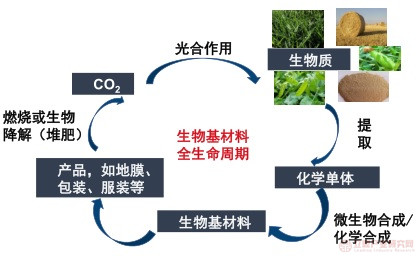
本报告旨在全面分析2022年全球及中国生物基材料行业的市场现状、发展趋势、竞争格局及未来前景。生物基材料作为利用可再生生物质资源(如农作物、树木、废弃物等)通过生物、化学或物理过程制备的材料,是推动绿色低碳循环经济发展的重要方向。报告涵盖生物基塑料、生物基化学品、生物基纤维等主要细分领域,结合政策环境、技术进展、市场规模及区域分布,为行业参与者、投资者和政策制定者提供决策参考。
二、全球生物基材料市场概况
1. 市场规模与增长
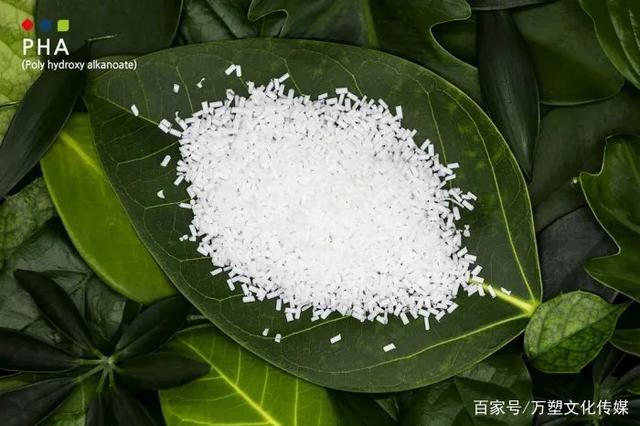
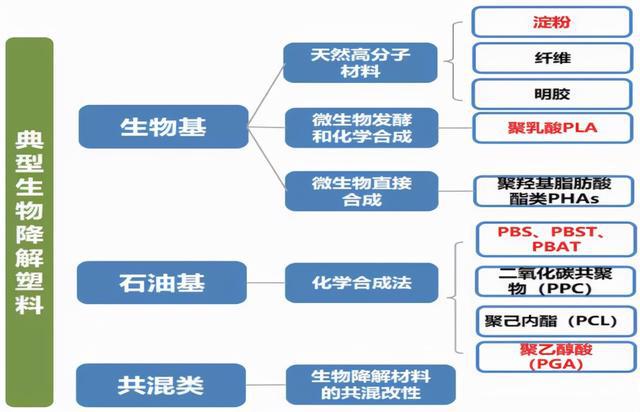
2021年全球生物基材料市场规模约为XX亿美元,预计2022-2027年复合年增长率(CAGR)为X%。生物基塑料是最大细分市场,占全球生物基材料总产能的XX%以上,其中聚乳酸(PLA)、聚羟基烷酸酯(PHA)、生物基聚乙烯(bio-PE)等产品增长显著。欧洲和北美地区占据主导地位,亚太地区增长最快。
2. 政策驱动
欧盟通过《欧洲绿色协议》和循环经济行动计划,设定了到2030年生物基材料市场份额显著提升的目标,并推出“生物基产业联合企业”(BBI JU)等资助计划。美国通过《生物经济蓝图》和农业法案支持生物基产品研发与商业化。日本、韩国等也制定了生物基材料推广政策。
3. 技术进展
合成生物学、高效酶催化、新型聚合工艺等技术突破降低了生物基材料的生产成本,扩大了原料范围(如非粮生物质、有机废弃物)。龙头企业如NatureWorks、BASF、Corbion、Braskem等在PLA、PHA、bio-PE等领域持续扩产。
三、中国生物基材料市场分析
1. 市场规模与产能
2021年中国生物基材料产能约XX万吨,市场规模XX亿元,同比增长X%。生物基塑料(PLA、PBAT、PHA等)和生物基纤维(Lyocell、生物基涤纶等)是主要增长点。中国已成为全球最大的生物基呋喃二甲酸(FDCA)和聚酰胺(PA)生产国之一。
2. 政策支持
“十四五”规划将生物基材料列为战略性新兴产业,工信部《关于加快推动生物基材料产业发展的指导意见》提出到2025年生物基材料替代传统石油基材料比例显著提高。多省市出台配套政策,如《海南省禁止一次性不可降解塑料制品名录》推动生物降解材料应用。
3. 产业链与竞争格局
上游原料:玉米、秸秆等生物质资源丰富,但非粮原料利用技术尚待突破。中游生产:金发科技、金丹科技、丰原集团、凯赛生物等企业引领产能扩张,尤其在PLA、PBAT、生物基聚酰胺领域。下游应用:包装、纺织、农业、汽车等领域需求增长,但市场接受度和成本仍是制约因素。
4. 挑战与机遇
挑战:生产成本高于传统材料、关键技术装备依赖进口、标准体系不完善、回收处理设施不足。机遇:碳中和目标推动绿色消费、禁塑政策创造替代空间、技术创新降本增效、国际合作与产业链整合加速。
四、细分市场分析
- 生物基塑料:PLA产能全球约XX万吨,中国占比X%;PBAT中国产能XX万吨,占全球X%;PHA产业化加速,但规模较小。
- 生物基化学品:FDCA、生物基乙二醇、丙二醇等平台化合物市场扩大,凯赛生物长链二元酸全球领先。
- 生物基纤维:Lyocell纤维产能中国第一,生物基PTT纤维受关注。
五、区域市场分析
欧洲:政策驱动强,生物基塑料消费领先,但原料依赖进口。
北美:技术创新活跃,bio-PE、PLA产能大,ADM、Cargill等企业布局。
亚太:中国产能扩张快,印度、泰国、日本跟进;中国是最大生产国和消费市场之一。
六、未来展望
- 市场预测:预计2027年全球生物基材料市场规模达XX亿美元,中国占比提升至X%。生物基塑料CAGR达X%,包装、纺织为主要驱动力。
- 技术趋势:非粮生物质利用、高效生物催化剂、化学回收与生物降解协同、数字化制造。
- 投资热点:PHA、FDCA、生物基聚酰胺、生物基橡胶等新兴领域。
七、结论与建议
建议企业:加强核心技术攻关,布局非粮原料和高端产品;关注政策导向,拓展禁塑替代市场;推动产业链协同,降低成本。建议投资者关注技术领先、产能扩张明确的龙头企业。建议政府:完善标准与认证体系,加大研发补贴,建设回收体系,促进国际合作。
如若转载,请注明出处:http://www.sxbcxt.com/product/43.html
更新时间:2026-10-26 11:01:44