一文看懂国内可降解塑料产业链 生物基材料与中石化布局
随着环保意识的提升和“限塑令”的推进,可降解塑料产业在国内迎来快速发展。其中,生物基可降解材料凭借原料可再生、碳减排等优势,成为产业链的重要方向。本文将从产业链结构、生物基材料发展现状、中石化布局及思考三个方面展开分析。
一、可降解塑料产业链概览
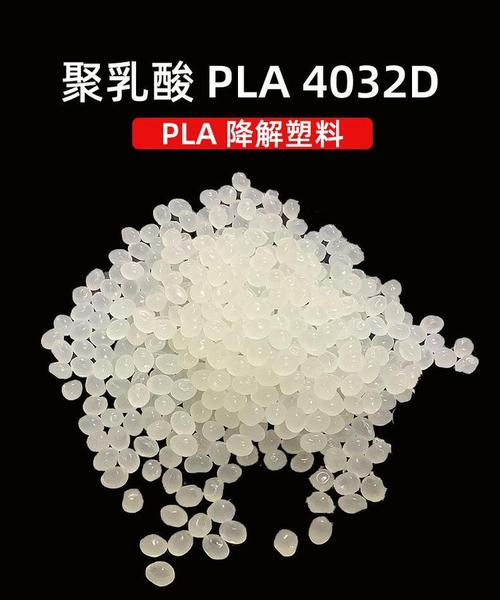
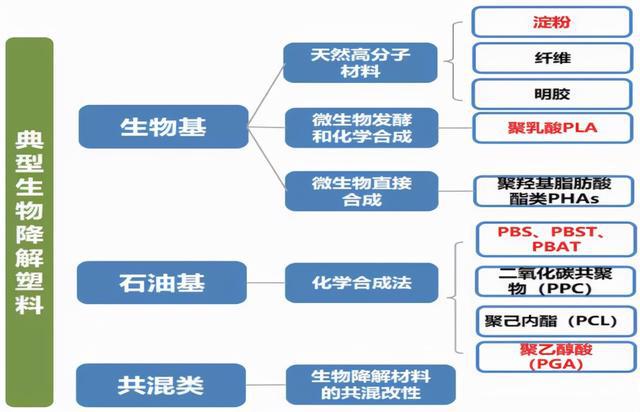
可降解塑料产业链可分为上游原料、中游生产与改性、下游应用三大环节。上游原料包括生物基单体(如乳酸、丁二酸、BDO等)和石化基单体;中游通过聚合工艺生产PLA、PBAT、PBS、PHA等可降解树脂,并进行改性加工;下游应用于包装、农膜、餐饮具、纺织纤维等领域。
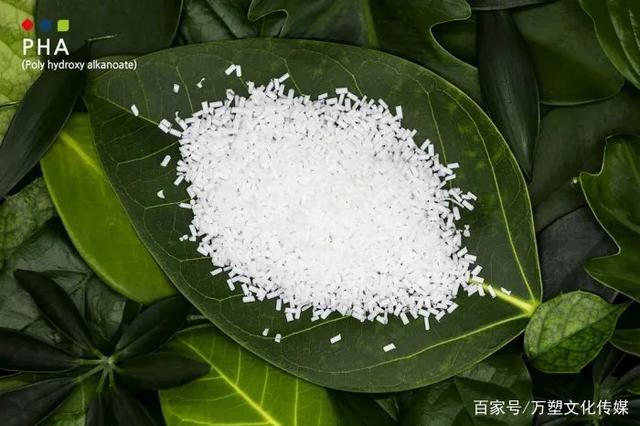
从技术路线看,生物基可降解材料主要包括PLA(聚乳酸)、PHA(聚羟基脂肪酸酯)、PBS(聚丁二酸丁二醇酯)等,其中PLA产业化程度最高,PHA处于产业化初期但降解性能优异。石化基可降解材料以PBAT为代表,因其成本较低、加工性能好,成为当前市场主流。
二、生物基材料发展现状
生物基材料以可再生生物质为原料,通过生物、化学或物理手段制成。国内生物基可降解塑料发展呈现以下特点:
- PLA产业快速扩张:国内已形成从乳酸到丙交酯到PLA的完整产业链,产能主要集中在浙江海正、丰原集团等企业。但丙交酯聚合技术壁垒较高,部分关键设备仍依赖进口。
- PHA产业化提速:蓝晶微生物、微构工场等企业推动PHA规模化生产,其海洋降解性能突出,但成本较高,目前主要用于高附加值领域。
- PBS及PBx系列:以丁二酸、BDO为原料的PBS系列,兼具生物基和石化基路线,国内产能逐步扩大,应用领域不断拓展。
- 非粮生物质利用:以秸秆、蔗渣等为原料的第二代生物基材料技术正在突破,有望降低对粮食资源的依赖。
三、中石化在可降解塑料领域的布局
中石化作为国内石化行业龙头,近年来积极布局可降解塑料产业,主要围绕PBAT、PBST、PGA等产品展开:
- PBAT项目:中石化在仪征化纤、巴陵石化等基地建设PBAT装置,利用现有石化产业链优势,实现BDO、AA等原料自给。
- PBST(聚丁二酸-对苯二甲酸-丁二醇酯):中石化重点研发的共聚酯材料,兼具生物基和石化基特点,在海南炼化等基地推进工业化生产。
- PGA(聚乙醇酸):依托煤化工路线,在贵州、内蒙古等地布局PGA项目,产品可用于高阻隔包装和油气开采。
- 生物基单体:关注生物基BDO、丁二酸等技术,通过产学研合作推动非粮生物质转化。
中石化的布局策略体现了“石化基与生物基并举、原料与终端并重”的思路,充分发挥其炼化一体化优势,同时通过合资合作、技术引进等方式补强生物基技术短板。
四、思考与展望
- 技术瓶颈与成本平衡:生物基可降解材料需突破丙交酯、PHA聚合等关键技术,降低生产成本,提升与石化基产品的竞争力。
- 原料供应多元化:推动非粮生物质原料的规模化供应,避免“与民争粮”,同时探索CO2基可降解材料等新兴路线。
- 标准与认证体系:完善可降解塑料的降解性能评价标准和认证体系,防止“伪降解”产品扰乱市场。
- 产业链协同:发挥中石化等龙头企业的一体化优势,带动上下游中小企业协同发展,形成从原料到制品的完整生态。
- 政策与市场双驱动:在禁塑政策引导下,通过碳交易、绿色采购等市场化机制,推动可降解塑料在快递包装、农膜、餐饮等领域的规模化应用。
国内可降解塑料产业链正从石化基为主向生物基与石化基并行发展,中石化等大型企业的布局将加速产业规模化、高端化进程。随着技术突破和政策支持,生物基可降解材料有望在绿色低碳转型中发挥更大作用。
如若转载,请注明出处:http://www.sxbcxt.com/product/47.html
更新时间:2026-10-26 15:49:32